根据《关于将技术先进型服务企业所得税政策推广至全国实施的通知》(财税〔2017〕79号)及后续相关附件规定,技术先进型服务企业税收优惠政策已从试点地区推广至全国范围实施。这一政策对从事软件技术研发与技术推广服务的企业具有重要影响。
一、政策核心内容
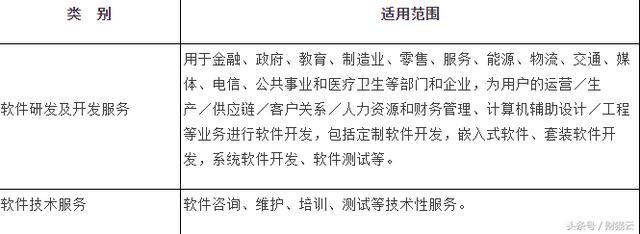
技术先进型服务企业可享受减按15%税率征收企业所得税的优惠。企业须同时满足以下条件:从事《技术先进型服务业务认定范围(试行)》中的业务,采用先进技术或具备较强研发能力;具有大专以上学历的员工占企业职工总数的50%以上;从事《认定范围》中的技术先进型服务业务取得的收入占企业当年总收入的50%以上;从事离岸服务外包业务取得的收入不低于企业当年总收入的35%。对于软件技术研发与技术推广服务,属于《认定范围》中的信息技术外包(ITO)类别,包括软件研发及外包、信息技术研发服务外包、信息系统运营维护外包等。
二、软件技术研发与技术推广服务的适用要点
在附件中明确的《认定范围》涵盖软件技术研发服务,强调企业需具备核心研发能力,拥有自主知识产权的软件产品或技术解决方案。技术推广服务方面,涉及科技成果转化、技术咨询、技术培训等,通常需有明确的技术服务合同或协议。政策要求企业收入核算清晰,技术先进型服务业务收入与非此类收入分开核算,确保优惠适用的合规性。
三、实施与申报流程
企业需向所在地科技、商务、财政、税务等部门联合申报,提交《技术先进型服务企业认定申请书》、员工学历结构、收入明细、研发能力证明等材料。认定成功后,企业所得税预缴和汇算清缴时可享受15%税率。政策有效期为认定年度起三年。对于同时符合高新技术企业等其他优惠条件的,企业可选择最优政策,但不得叠加享受。
四、注意事项与合规提醒
企业应侧重技术先进性证明,软件著作权、专利、技术合同认定登记应作为支撑材料。技术推广服务需注意合同标的与《认定范围》的一致性,避免将一般性服务计入。研究开发费用可加计扣除与15%税率优惠为叠加政策。符合条件的企业应及时按年度申报进度办理,确保汇算清缴环节信息与认定评价口径一致。综上,该政策有利于降低软件研发推广服务企业的税负促引创新,但也需严格履行认定与备核义务。